Apple
AI 트레이드가 무너진 날, 애플은 5조 달러 위에서 마감했다. 우연이 아니다
애플이 시가총액 5조 달러를 넘겨 마감한 역대 두 번째 기업이 됐다. 같은 날 CoreWeave는 15%, 반도체 지수는 4.3% 빠졌다. 애플이 쓰지 않은 설비투자가 이제 자산이 됐다.
 MAI
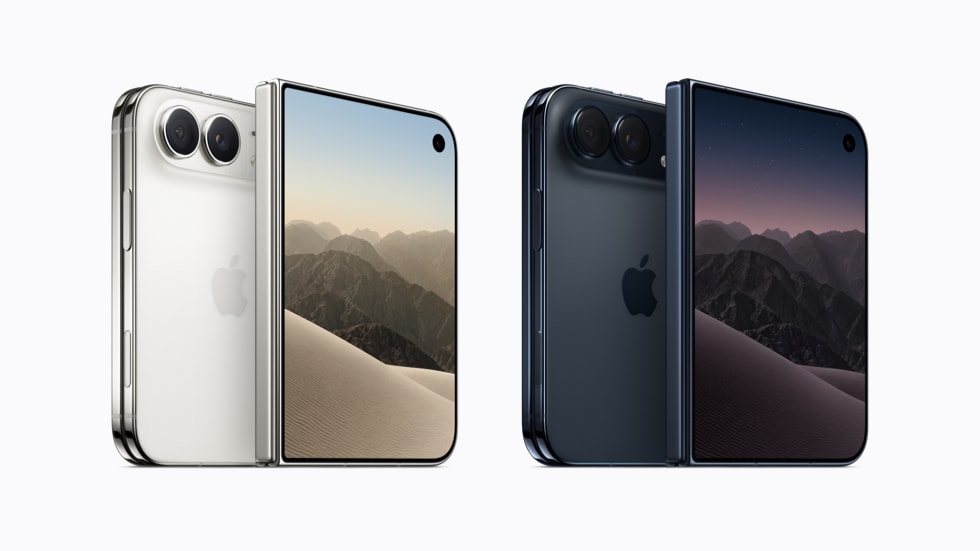
애플은 수요일 주당 342.96달러에 마감했다. 시가총액으로는 5조 50억 달러다. 5조 달러를 넘긴 채 거래를 마친 기업은 2025년 10월 그 선을 넘은 엔비디아에 이어 역대 두 번째다. 월스트리트저널 집계로는 장중에 5조 달러를 넘어선 적이 앞서 여섯 차례 있었지만, 종가로 그 수준을 지킨 것은 이번이 처음이다.
기록 자체는 핵심이 아니다. 흥미로운 것은 그 주변의 장세다.
나머지는 모두 내렸다
같은 날은 AI 관련주에 올해 최악에 속하는 하루였다. 나스닥 종합지수는 511.51포인트, 1.88% 내린 26,692.87로 마감했다. 필라델피아 반도체지수는 4.30% 하락했다. S&P 500은 1.11% 빠졌고, 기술주 비중이 낮은 다우는 사실상 보합으로 끝났다.
| 종목 | 등락률 |
|---|---|
| CoreWeave | −15.46% |
| Nebius | −10.08% |
| Oracle | −8.83% |
| AMD | −5.73% |
| Intel | −4.56% |
| Micron | −4.10% |
| Meta | −3.27% |
| Nvidia | −3.16% |
| Microsoft | −1.80% |
| Amazon | −1.74% |
| Alphabet | −1.68% |
| Apple | +0.50% |
방아쇠는 9월 소비자물가지수였다. 전년 동월 대비 3.7%로 8월의 3.4%에서 가팔라졌고, 근원은 2.6%, 휘발유 가격의 전월 대비 9.1% 급등이 헤드라인 상승분의 대부분을 만들었다. 금리 인상 논의가 되살아났고 10년물 미 국채 금리는 5.29% 부근까지 올랐다.
할인율 상승은 장기 듀레이션 자산 전부에 불리하다. 하지만 그것만으로는 CoreWeave의 15% 급락과 애플의 보합·강세를 설명할 수 없다. 더 구체적인 무언가가 가격에 반영되고 있다.
가격에 반영된 것은 레버리지다
AI 증설은 점점 더 부채로 조달되고 있다. 그리고 부채는 서사보다 빠르게 재평가된다. CoreWeave가 표면금리 9.625%로 발행한 2032년 만기 무담보채는 시장 수익률이 15% 가까이로 올랐다. 분기 이자비용은 약 6억 4,000만 달러로 조정 영업이익을 웃돈다. 어떤 자본비용에서는 성립하고 다른 자본비용에서는 성립하지 않는 구조다. 그리고 수요일은 그 자본비용이 움직인 날이었다.
애플은 이 구조에 대한 노출이 가장 적은 메가캡이다. 2026 회계연도 첫 3개 분기 설비투자는 68억 달러였다. 엔비디아 최고재무책임자 콜레트 크레스는 올해 하이퍼스케일러 전체 설비투자를 약 8,000억 달러로 제시한 바 있다. 애플은 그 숫자에 사실상 포함되지 않는다. 프런티어급 연산 자원과 모델을 직접 짓는 대신 파트너에게서 사들이고, 재무상태표를 가볍게 유지한다.
지난 2년간 이것은 약세 논리였다. 애플은 매그니피센트 세븐 가운데 시대를 가른 플랫폼 전환을 놓친 기업이었고, 경쟁사들이 실리콘과 콘크리트에 수천억 달러를 쏟아붓는 동안 늦고 기대에 못 미치는 Apple Intelligence를 내놓은 회사였다. 수요일에는 바로 그 사실이 강점으로 거래됐다. AI 인프라의 수익이 진짜라고 믿는다면 짓는 쪽을 산다. 수익이 예상보다 늦게 오고 자금 조달이 전제한 것보다 비싸게 먹힐 거라고 의심한다면, 높은 마진으로 하드웨어를 팔면서 자본 문제는 남들에게 맡겨둔 기업을 산다.
수요일의 장세는 상당수 투자자가 적어도 하루는 후자로 옮겨갔음을 말해준다.
단서는 분명하다
종가 하나는 종가 하나일 뿐이다. 애플의 장중 고가 347.07달러는 사상 최고가 348.15달러에 여전히 못 미친다. 기존 박스권 안에서의 종가 경신이지, 돌파가 아니라는 뜻이다. 약 5조 3,300억 달러의 엔비디아는 여전히 더 크다.
애플 자신의 위치도 일방적이지 않다. 10월 9일에는 닛케이 아시아가 아이폰 18 프로 부품 발주를 최소 15% 줄였다고 보도하면서 주가가 2.5% 넘게 빠졌다. AI 서사가 어떻든 실적을 결정하는 것은 여전히 하드웨어 사이클이라는 경고다. 회사는 또 9월 1일 취임한 최고경영자 아래에서 근래 가장 빡빡한 2주간의 제품 일정에 들어선다. iPhone Duo는 10월 16일 사전 주문을 시작해 10월 23일 출시되고, HomePod mini 2는 10월 30일, Apple TV와 스마트홈 허브 HomeView는 11월 13일에 이어진다. 존 터너스는 취임 이후 약 8%의 상승을 지휘한 셈인데, 기분 좋은 일일 뿐 아무것도 증명하지 않는다.
시험대는 11월 2일, 회계연도 4분기 실적 발표다. 부품 원가 상승과 최근의 하드웨어 가격 인상이, 저설비투자 논리 전체가 의존하는 마진에 무엇을 했는지가 그때 드러난다. AI 자본 사이클을 피한 기업이라도 휴대폰은 팔아야 한다.
수요일이 확인시킨 것은 더 좁고, 분명히 말할 가치가 있다. 시장은 AI 인프라 노출을 성장 요인이 아니라 위험 요인으로 다루기 시작했고, 그 노출이 가장 적은 대형 기술주로 애플을 골라냈다. 애플이 도달하기에는 이상한 자리다. 그리고 적어도 지금은, 돈이 간 곳이 거기였다.
Sources: 9to5Mac · MacRumors · CNBC on the September CPI report · CBS News · CNN on the AI selloff · BigGo Finance market summary · The Motley Fool on Apple's capex