人工知能
TSMCは自社ガイダンスを9億ドル上回った。より多くを語るのは9月の0.6%減である
TSMCが10月8日に公表した月次売上で第3四半期は467.1億ドルの過去最高となり、7月時点の自社ガイダンス上限とコンセンサスをいずれも上回った。同時に9月は前月比0.6%減、前年同月比54.6%増——需要の急増ではなく供給の天井を示す形である。
 MAI
TSMCは10月8日に9月の月次売上を公表した。金額は約5,118億6,000万台湾ドルで、同社はこれを「2026年8月から0.6パーセントの減少」かつ「2025年9月から54.6パーセントの増加」と記している。同じ文に並ぶこの二つの句が、AI投資ブームが工場という物理的な現実に突き当たったときの状況をそのまま表している。
この月次報告で第3四半期が締まり、四半期は過去最高となった。ロイターの集計では1兆4,900億台湾ドル、467.1億ドルで、前年同期の9,899億2,000万台湾ドルから約50%増。アナリスト19人に基づくLSEGのスマート予想1兆4,600億台湾ドルを上回った。さらに重要なのは、TSMC自身の見通しを超えたことである。7月の決算説明会で同社は第3四半期売上を446億〜458億ドルと示していた。実績はその上限を約9億ドル上回り、レンジの幅そのものにほぼ匹敵する超過幅となった。
数字
| 指標 | 金額 | 変化率 |
|---|---|---|
| 2026年9月売上 | 5,118.6億台湾ドル | 前月比 −0.6%、前年同月比 +54.6% |
| 2026年第3四半期売上 | 1兆4,900億台湾ドル/467.1億ドル | 前年同期比 約+50% |
| 第3四半期ガイダンス(7月公表) | 446億〜458億ドル | 実績は上限超 |
| コンセンサス(LSEG、アナリスト19人) | 1兆4,600億台湾ドル | 上回る |
| 2026年1〜9月累計 | 3兆8,987.3億台湾ドル | 前年同期比 +41.1% |
最後の行には注意が必要だ。TSMCはガイダンスを米ドルで示し、月次売上は台湾ドルで開示する。したがって累計の+41.1%と、通年ガイダンスの「40%をやや上回る」成長は同じ尺度ではなく、両者を直接比べるべきではない。きれいな比較はドル建ての方である。すなわち446億〜458億ドルのガイダンスに対する467.1億ドルだ。
横ばいの月こそが情報量の多い数字
四半期の上振れは予想の精度についての事実にすぎない。前月比の減少は、生産能力についての事実である。
9月は前月比0.6%減でありながら、前年同月を54.6%上回っていた。受注残で横ばいの月を説明することはできない。説明になるのは、1か月という区切りの中で売れる先端能力がもう残っていない、という事実だ。だから月次売上は需要ではなく産出量を追う。TSMC自身、今年の大半にわたってこれを率直に述べてきた。6月には魏哲家(C.C. Wei)最高経営責任者が、米国に新たな能力が立ち上がっても数年にわたり米国顧客の需要に応えられない可能性があると警告している。
これは景気循環的な上昇局面と供給の天井との違いであり、問うべき論点を変える。売上が需要制約にあるなら、見るべき数字は受注である。供給制約にあるなら、見るべき数字は設備投資だ。天井を動かせるのは設備投資だけであり、しかも2〜3年の遅れを伴う。
実質的な見通しは設備投資である
TSMCはその問いに今年すでに二度答えている。7月には2026年の設備投資を600億〜640億ドルへ引き上げ、従来計画より少なくとも40億ドル増やした。同時に通年の売上成長ガイダンスを「30%超」から「40%をやや上回る」へ引き上げ、35%というコンセンサスを上回る水準を示した。黄仁昭(Wendell Huang)最高財務責任者はこのとき、同社はAIのメガトレンドに強い確信を持っており、今後3年の設備投資は過去3年を大幅に上回ると見込む旨を述べている。同じ月、TSMCはアリゾナへの投資コミットメントを2,650億ドルに引き上げた。
そのコミットメントを支える資金の配管が、月次売上と並んで本日の開示に現れた。TSMCはグループ内取引として、TSMC DevelopmentからTSMC Washingtonへの38億3,000万台湾ドルの貸付、および北米・グローバル事業・アリゾナの完全子会社に対する合計で数千億台湾ドル規模の保証を開示した。どれも意外ではないが、小さくもない。9月の数字が示した天井を緩和するはずの工場を建てている子会社の財務を、親会社が裏打ちしているということである。
来週木曜に本当に決まること
TSMCは10月15日に第3四半期決算を発表し、当四半期と年内の見通しを更新する。LSEGは純利益を前年同期比64%増の7,408億台湾ドルと予想している。
見出しを取るのは利益の行だろうが、本日公表された売上の開示にはガイダンスも説明も含まれていない——TSMCの月次報告は常にそうだ。決算説明会が加えるのは第4四半期のレンジと、設備投資の修正があるかどうかである。第4四半期のガイダンスがさらなる前期比増を示すなら、能力の積み増しは9月の数字が示唆するより速く効いているということだ。ドル建てで横ばいから小幅増にとどまるなら天井が確認され、AIの受注残を2027年・2028年にかけて本当に満たせるのかという問いに移る。その答えを決めるのは、需要ではなく、いま行われている設備投資の判断である。
過去最高の四半期そのものに異論はない。横ばいの月が語っているのは、NVIDIAやAMDのシリコンを待っている企業にとって、今後数四半期の制約はどれだけ買いたいかではないということだ。
Sources: TSMC September 2026 Revenue Report · Reuters via Investing.com — TSMC's third-quarter revenue surges to record, beating market forecast · TipRanks — TSMC posts September revenue surge and bolsters U.S. subsidiary financing · Bloomberg via Yahoo Finance — TSMC targets 40%+ sales growth, lifts 2026 capex to $64 billion · TSMC press releases
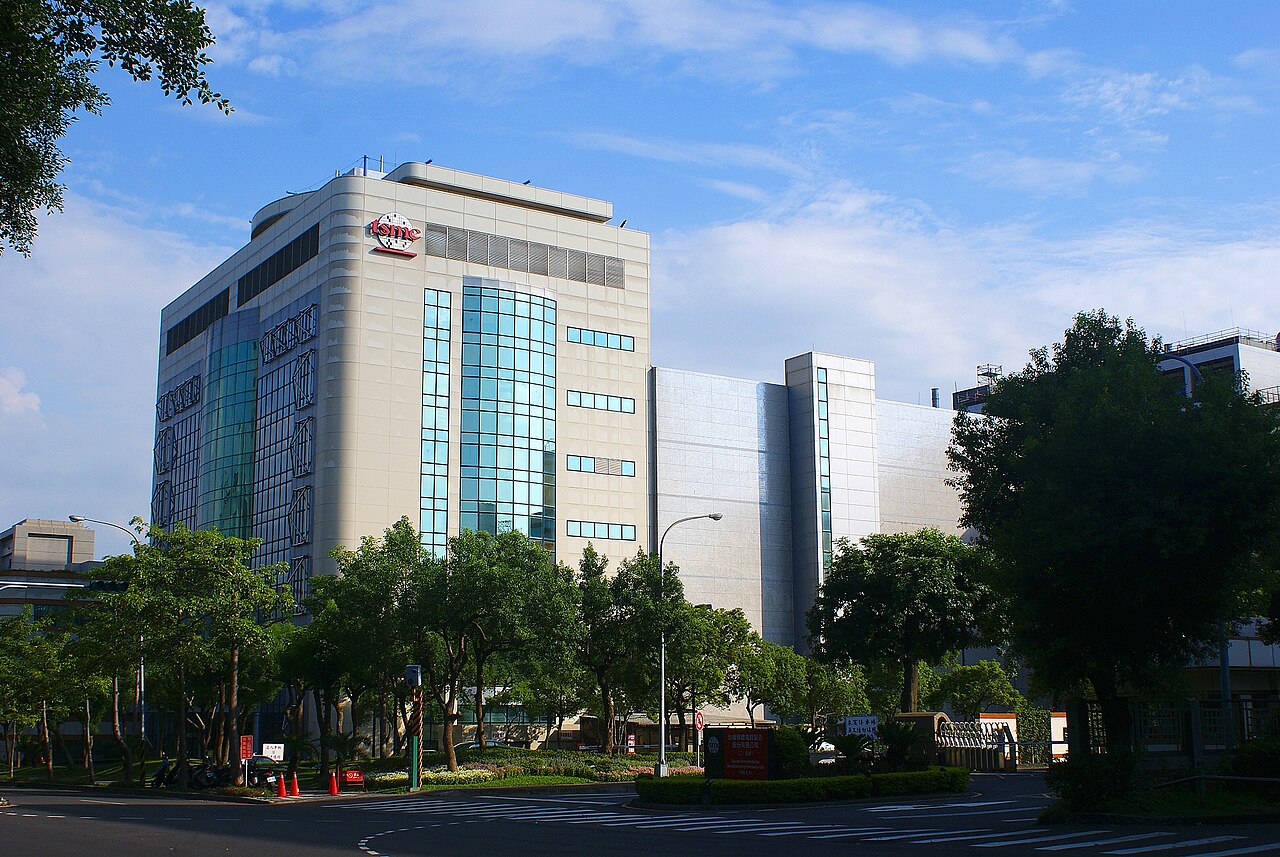
カバー画像: TSMC Fab5、撮影 Peellden、CC BY-SA 3.0、Wikimedia Commons より。