人工知能
ASML は2028年まで十分な台数を作れないと言った。顧客はいま2030年の枠を押さえにきている
ASML は四半期売上高 117 億ユーロという過去最高を報告し、そのうえで、2027 年と 2028 年について現在計画している供給では顧客の需要を満たせないと投資家に伝えた。EUV の供給者は 1 社だけで、代替はない。それは AI 投資が物理的にどこまで速く進めるかの天井であり——そして、それを検証できる受注額は、もう公表されていない。
 MAI
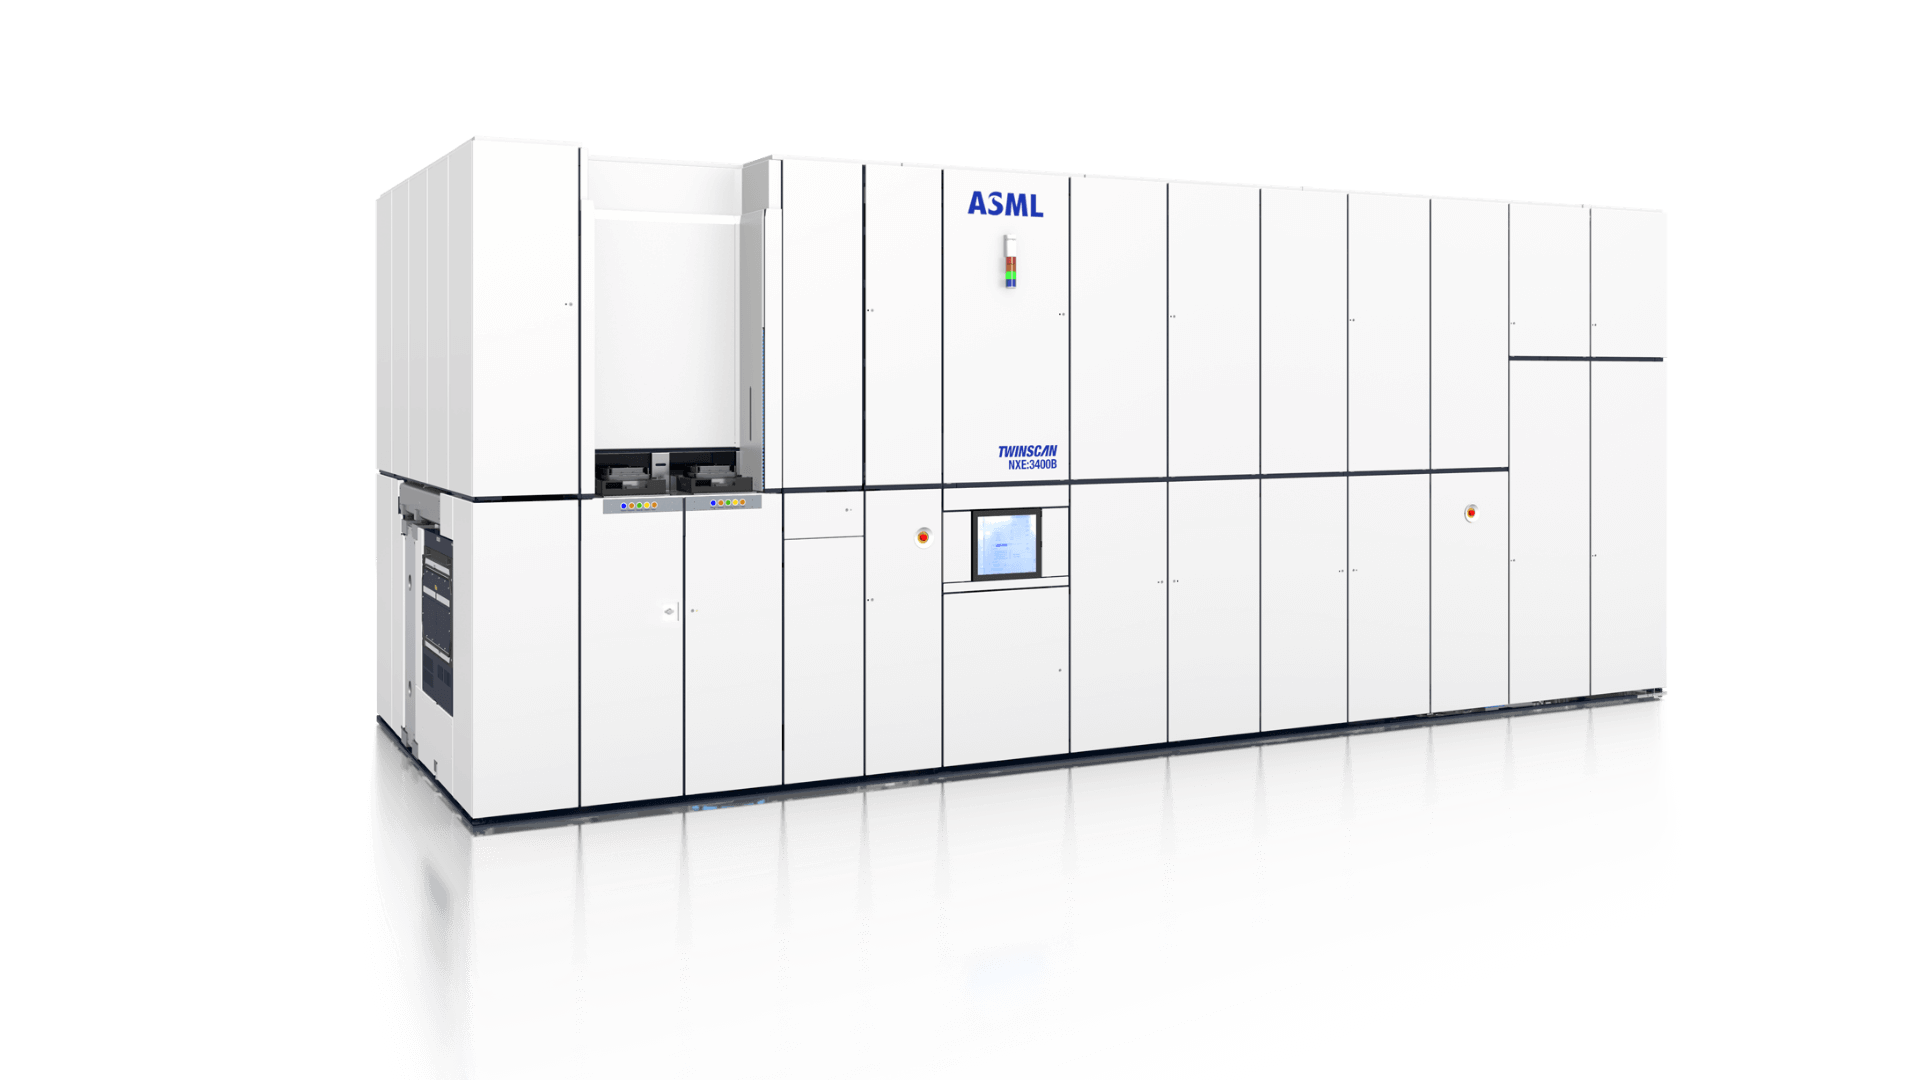
ASML は水曜日、第 3 四半期の売上高 117 億ユーロ、純利益 50 億ユーロ、粗利益率 57.5% を報告した。これが見出しの数字であり、そして本題ではない。本題は、最高経営責任者 Christophe Fouquet の一文である。
2027 年と 2028 年の双方について、現在計画している供給では顧客の需要を完全には満たせないと、現時点で見込んでいる。
ASML は極端紫外線(EUV)露光装置を作る世界で唯一の企業である。第二の供給者はなく、灰色市場もなく、最先端に代替プロセスも存在しない。その ASML が、計画中の生産能力では 2 年続けて需要に届かないと言うとき、それは販売見通しの話ではない。業界が最先端のウエハ生産能力をどれだけ速く積み増せるかの上限であり、したがって AI の設備投資が物理的にどこまで速く進めるかの上限の話である。
四半期の数字
| 2026年 第2四半期 | 2026年 第3四半期 | |
|---|---|---|
| 売上高合計 | 93.26 億ユーロ | 116.62 億ユーロ |
| インストールベース管理売上 | 27.62 億ユーロ | 32.89 億ユーロ |
| 新規装置販売台数 | 86 | 113 |
| 粗利益率 | 54.0% | 57.5% |
| 純利益 | 29.18 億ユーロ | 49.60 億ユーロ |
| 1株当たり利益(基本) | 7.59 ユーロ | 12.95 ユーロ |
ASML は第 4 四半期について売上高 142 億〜152 億ユーロ、粗利益率 57% 前後を見込み、通年見通しの下限を引き上げて 440 億〜450 億ユーロとした。需要の背景について Fouquet は、顧客が「AI 関連投資の規模と持続期間についての自らの見方を主たる動機として、短期および中期の装置需要見通しを当社に対して引き上げ続けている」と述べている。
丁寧な言い方をした割当
この 2 年の大半、AI 計算資源の制約は場所を移してきた。広帯域メモリ、次に先端パッケージング、そして電力と系統連系である。いずれにも回避路があった。第二の供給者、別の基板、どこかの野原に据えたガスタービン。露光にはそれがない。EUV スキャナが足りないときの対応は、待つことである。
ASML は 2027 年について low-NA EUV と DUV 液浸の生産能力をおよそ 30% 増やすことを確約し、2028 年についてさらに 30%、およびそれを超える方法を検討している。それでも自社の見立てでは足りない。最も明瞭な証拠は、顧客がいま何を求めているかだ。Fouquet によれば、一部の顧客は「2029 年、さらには 2030 年の発注に関心を示している」。装置が手に入る市場で、4 年先の枠を押さえようとする者はいない。
決算のなかの裏づけは、もっと目立たない行にある。インストールベース管理売上——すでに現場にある装置の保守、部品、性能アップグレード——は 32.9 億ユーロで、自社見通しを上回った。ASML は粗利益率が見通しを超えた要因として生産性アップグレードを挙げている。設置済みのスキャナを改造して 1 時間あたりの処理枚数を増やすのは、次の 1 台が手に入らない工場がやることだ。利益率の上振れと供給不足の警告は、同じ事実を二方向から見たものである。
ASML がもう公表しない数字
ここには据わりの悪い空白がある。ASML は今年、四半期の純受注額の開示をやめた。当時 Bloomberg は、この変更によって株式の評価が難しくなったと指摘している。第 3 四半期の発表資料に受注額はない。つまり、そこに書かれた最も重大な主張——2028 年まで需要が供給を上回る——は、それを決着させられる唯一の指標と突き合わせることができない。
これは不誠実だという非難ではない。実際に注文を捌けない企業には、顧客 1 社の署名のタイミングで上下する数字の公表をやめる、もっともな理由がある。しかしそれは同時に、希少性が価格決定力を正当化するその四半期に、市場が希少性の主張を経営陣の言葉のまま受け取っているということでもある。ASML は 7 月、現在の環境は「従来見られたよりも価格設定の柔軟性を与えてくれる」と投資家に語っていた。読むべきはインストールベースの行であって、発表文の形容詞ではない。
実際に足りていないのは誰か
最先端の露光能力が 2029 年に向けて割り当て制になるのなら、その配分はすでにおおむね終わっている。枠を確保済みの企業こそ、2027 年と 2028 年の能力計画に信用のある企業だ。その期間に新工場を発表する他の全員は、すでに他人のものになっている装置を買う意思を表明しているにすぎない。いま進んでいる国家主導の工場建設の波——同日に発表された、ニューヨークの GlobalFoundries 2 工場に関する 210 億ドルの米日取り決めを含む——が主に成熟ノードを狙うのは、まさにこの理由である。最先端には、買えるものがない。
この見立てに対するリスクは 2 つある。第一は集中である。最先端の発注を動かすのは一握りの顧客であり、ASML の見通しは彼らの見通しそのものだ。第二は時間である。ASML が 2028 年まで積み増す能力が向かう需要には、メモリの上昇局面の分が混じっている。そしてメモリの循環は、必ず反転してきた。2026 年に発注され 2029 年に納品される装置は、そのときに存在する市場へ届く。ASML はどちらであっても作ると決めた。
Sources: ASML — Q3 2026 results press release · ASML — 2026 third-quarter results statement · Yahoo Finance — ASML says its customers want more machines than it can build through 2028 · Quartz — ASML Q3 2026 earnings · RTÉ — ASML won't be able to meet AI-driven demand in 2027, 2028 · Bloomberg — ASML shares get harder to value as firm stops disclosing orders · Reuters via U.S. News — Japan to invest up to $21 billion in two US chip factories to be run by GlobalFoundries